Un logiciel de paie aide à anticiper un contrôle URSSAF lorsqu’il permet de retrouver rapidement les justificatifs, de reconstituer les données déclarées et de suivre les anomalies jusqu’à leur correction. Pour un DAF, l’enjeu ne consiste donc pas seulement à automatiser les bulletins : il faut aussi pouvoir expliquer les montants de cotisations, rapprocher la paie de la comptabilité et suivre la masse salariale. Le choix doit porter sur les fonctionnalités réellement disponibles et sur la répartition des responsabilités entre l’éditeur et l’entreprise.
Quels documents un logiciel de paie doit-il permettre de retrouver lors d’un contrôle URSSAF ?
L’URSSAF vérifie l’exactitude des déclarations de cotisations sociales. Le contrôle peut être réalisé sur place ou sur pièces. Dans les deux cas, l’entreprise doit pouvoir justifier les informations transmises, notamment en reconstituant les éléments de paie qui ont alimenté les déclarations sociales nominatives (DSN).
Les documents susceptibles d’être demandés couvrent plusieurs catégories : dossiers individuels des salariés, contrats de travail, éléments variables, bulletins de paie et pièces comptables. Des bilans, grands livres ou balances peuvent également être utiles selon les vérifications engagées. La liste exacte dépend de la situation et des demandes formulées par l’organisme.
Pour un contrôle sur place, l’URSSAF indique une période de trois années civiles dans ses conseils de préparation. Cette indication ne doit pas être généralisée à toutes les procédures : l’entreprise doit suivre la période mentionnée dans l’avis reçu.
Le logiciel doit faciliter la recherche par salarié, établissement et période, puis permettre de retrouver les données ayant servi au calcul des bulletins et des déclarations. Le DAF doit également tester les possibilités d’export, la restitution des historiques et les conditions d’accès après un changement de solution ou de prestataire. Un archivage organisé ne suffit pas si les pièces ne peuvent plus être rapprochées des montants déclarés. L’enjeu est de préserver une chaîne de justification exploitable pendant toute la période documentaire nécessaire.
Comment fiabiliser les DSN avant et après leur transmission ?
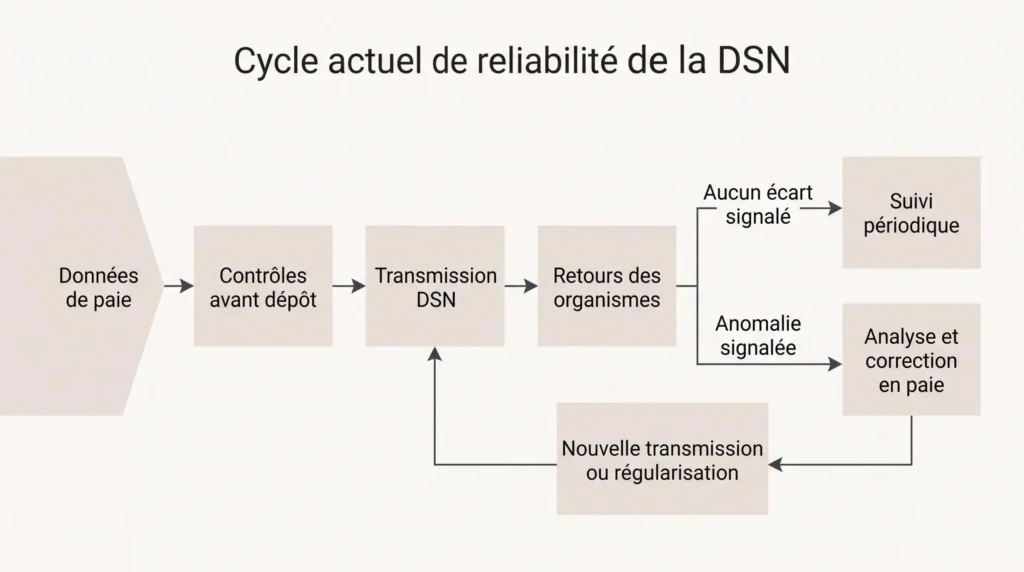
La fiabilisation déclarative ne s’arrête pas à l’envoi d’une DSN. Dans ses recommandations sur la fiabilisation des données de la DSN, Net-entreprises préconise une démarche continue : contrôler les données et le paramétrage avant transmission, puis consulter régulièrement les retours des organismes après dépôt. Cette organisation permet de détecter les écarts et de les traiter avant qu’ils ne compliquent les vérifications ultérieures.
Avant le dépôt, les contrôles disponibles, notamment DSN-val et DSN-FPOC, aident à repérer certaines incohérences. Ils ne dispensent pas de vérifier les paramètres de paie, les taux, les assiettes et les informations individuelles. Une donnée erronée à l’origine peut en effet se retrouver dans plusieurs déclarations successives si elle n’est pas corrigée.
Après transmission, il faut examiner les bilans d’anomalies et les comptes rendus métiers (CRM), notamment les retours normalisés mis progressivement à disposition par les organismes. Une DSN rejetée pour anomalie bloquante n’a pas le même statut qu’une déclaration acceptée avec une anomalie non bloquante : dans ce second cas, le dépôt est techniquement accepté, mais un écart peut encore nécessiter une correction. Le DAF doit donc vérifier comment le logiciel donne accès à ces retours, les rend compréhensibles et permet d’en suivre le traitement, sans supposer qu’il les corrige automatiquement.
Les retours peuvent notamment signaler des écarts de taux ou d’assiette. Après analyse et correction des données de paie, la procédure dépend du statut de la déclaration et du calendrier : lorsqu’une DSN mensuelle a déjà été acceptée, une déclaration « annule et remplace » peut être transmise avant la limite autorisée précédant son échéance ; une fois cette possibilité expirée, les corrections sont en principe portées dans une DSN mensuelle ultérieure, avec rattachement aux périodes concernées selon les règles applicables. Le gestionnaire doit ensuite consulter les nouveaux retours pour vérifier la prise en compte de la correction, sans considérer le seul dépôt comme une preuve de résolution.
Concrètement, lorsqu’un CRM signale un écart d’assiette, le gestionnaire peut ouvrir une fiche de suivi indiquant le salarié ou l’établissement concerné, la période déclarée, le message reçu, l’origine identifiée, le responsable du traitement et l’action engagée. Après correction de la paie et régularisation déclarative, il conserve la référence du dépôt et vérifie les retours suivants avant de clôturer l’anomalie. Ce suivi permet au DAF de distinguer les déclarations transmises des écarts effectivement traités.
Quels critères vérifier pour relier paie, comptabilité et masse salariale ?
Un logiciel pertinent doit permettre de suivre la chaîne qui relie les informations du salarié aux montants déclarés et comptabilisés. Il faut notamment pouvoir retrouver les données contractuelles, les événements de paie, les variables, les bulletins, les déclaratifs sociaux et les écritures correspondantes.
Pour un DAF, le rapprochement comptable constitue un critère important. Les écritures de paie, leur ventilation analytique et les exports vers le logiciel comptable facilitent le suivi des charges et l’analyse de la masse salariale. Des états détaillés par compte ou par salarié permettent également de mieux comprendre la composition des montants enregistrés.
Le reporting apporte une autre dimension. Les tableaux de bord et les requêtes personnalisées aident à suivre les indicateurs financiers et sociaux, mais un agrégat de masse salariale ne démontre pas, à lui seul, la justesse des assiettes et des taux de cotisations. Il faut conserver la possibilité de remonter aux données qui composent chaque montant.
| Critère à examiner | Ce qu’il faut pouvoir vérifier |
|---|---|
| Historique salarié | Retrouver les informations contractuelles et les données utiles par période. |
| Traçabilité de la paie | Relier variables, événements, bulletins et déclarations. |
| Suivi DSN | Accéder aux dépôts, bilans d’anomalies et retours des organismes. |
| Rapprochement comptable | Contrôler les écritures, les ventilations et les exports. |
| Pilotage financier | Analyser les indicateurs de masse salariale et produire des états adaptés. |
Pour valider ces critères, le DAF peut faire tester un même mois de paie avec un dossier anonymisé. La démonstration doit permettre de produire quatre résultats vérifiables : l’historique des données ayant alimenté un bulletin, le détail permettant de comprendre les cotisations, la déclaration correspondante avec ses retours et un état rapprochant les écritures de paie des données comptables. Il faut aussi vérifier si les recherches, les états et les exports sont disponibles avec les droits et la formule envisagés. Une fonction annoncée n’est réellement utile que si l’entreprise peut reproduire ce parcours dans ses conditions d’utilisation.
Nibelis : quelles fonctions et quel accompagnement pour préparer un contrôle URSSAF ?
Pour examiner une solution comme la solution de paie et SIRH Nibelis, le DAF doit regarder au-delà de l’édition des bulletins. La documentation de l’éditeur décrit des fonctions de traitement des événements de paie, de calcul, d’édition des bulletins et de production des déclaratifs sociaux.
Les fiches salariés regroupent notamment des informations contractuelles, des historiques et des données analytiques. La solution documente également des états et tableaux de bord préparamétrés, des requêtes personnalisables et des exports Excel ou PDF. Ces fonctions peuvent faciliter l’exploitation des données et la préparation des rapprochements nécessaires au suivi financier.
Sur le volet comptable, Nibelis décrit la génération d’écritures de paie, la ventilation analytique et les exports vers un logiciel comptable. Des états de contrôle détaillés par compte et par salarié sont également présentés. Certains formats spécifiques destinés à des logiciels tiers peuvent toutefois relever d’une prestation optionnelle sur devis : le DAF doit donc vérifier les interfaces effectivement comprises dans son offre.
Le niveau de service choisi change aussi la répartition du travail. En gestion autonome, le client conserve notamment le paramétrage des spécificités réglementaires, le contrôle des bulletins, le contrôle et la transmission des DSN mensuelles ainsi que le contrôle des états post-paie. L’éditeur prend notamment en charge l’hébergement, les mises à jour légales standards et le calcul des bulletins. Cette répartition correspond à la gestion autonome et ne doit pas être généralisée aux autres niveaux de service.
La documentation distingue trois modalités : gestion autonome, gestion accompagnée et gestion déléguée. Le choix doit donc être effectué en fonction des ressources internes disponibles et du degré de délégation recherché. Il faut notamment identifier qui paramètre, qui contrôle les bulletins, qui transmet les déclarations et qui traite les anomalies.
L’assistance au contrôle URSSAF dépend du niveau de service. Dans la documentation Nibelis consultée, elle apparaît comme une prestation ponctuelle optionnelle en gestion accompagnée, tandis que la matrice de gestion déléguée l’attribue à l’éditeur. Une matrice de gestion externalisée détaille également les interventions respectives : le client conserve notamment la relation avec le contrôleur et la demande des états, tandis que leur génération revient à l’éditeur. Ces distinctions ne prouvent pas que toutes les démarches seront prises en charge dans chaque contrat. Le DAF doit vérifier la formule souscrite, les prestations incluses, les éventuels frais supplémentaires et l’interlocuteur chargé de chaque étape.
Comment valider le choix avant de déployer le logiciel ?
Avant de retenir un logiciel de paie, le DAF peut organiser une démonstration autour d’un cas concret plutôt que de se limiter à une présentation commerciale. Le scénario doit permettre de vérifier les éléments suivants :
- Retrouver un dossier salarié et ses informations contractuelles pour une période déterminée.
- Reconstituer les variables et événements ayant influencé un bulletin.
- Relier les éléments de paie aux cotisations et aux données transmises dans la DSN.
- Consulter les retours déclaratifs et identifier le traitement prévu pour les anomalies.
- Rapprocher les écritures de paie des données comptables et des indicateurs de masse salariale.
- Identifier les tâches assurées par l’éditeur et celles qui restent à la charge de l’entreprise.
L’examen du devis doit couvrir le coût récurrent de la solution, son périmètre d’utilisation, le paramétrage initial, la reprise des historiques, la formation, les interfaces comptables spécifiques et les prestations d’accompagnement. Le DAF doit demander quelles opérations sont incluses, facturées séparément ou soumises à devis, notamment l’assistance en cas de contrôle URSSAF. Aucun tarif générique ne remplace cette vérification : le coût pertinent est celui du service réellement nécessaire à l’entreprise, avec ses conditions d’évolution et de sortie.
Enfin, le choix doit tenir compte de l’organisation interne. Une entreprise disposant d’une équipe paie autonome n’a pas nécessairement les mêmes besoins qu’une structure souhaitant déléguer une partie des opérations. Le bon niveau de service est celui qui clarifie les responsabilités et garantit que les contrôles indispensables sont effectivement réalisés.
Retenir un logiciel qui rend chaque donnée explicable
Choisir un logiciel de paie pour anticiper un contrôle URSSAF revient à privilégier la traçabilité, la fiabilisation des DSN et la capacité à rapprocher les données sociales des écritures comptables. Les tableaux de bord facilitent le pilotage de la masse salariale, mais ils doivent s’appuyer sur des informations que l’entreprise peut retrouver et justifier.
Pour évaluer Nibelis, le DAF peut donc retenir une règle simple : ne valider le choix qu’après avoir obtenu une démonstration de la reconstitution des données et confirmé par contrat qui réalise chaque contrôle. Une solution pertinente n’est pas seulement celle qui produit les déclarations, mais celle qui permet à l’entreprise de justifier ses montants, de résoudre ses écarts et de retrouver les preuves nécessaires.